Studi kasus pipa stainless tentang negara asal bukti emisi dan margin ekspor. Disusun oleh Muhammad Faris Naufal, GHG & CBAM Expert - Verval Nusantara Hijau
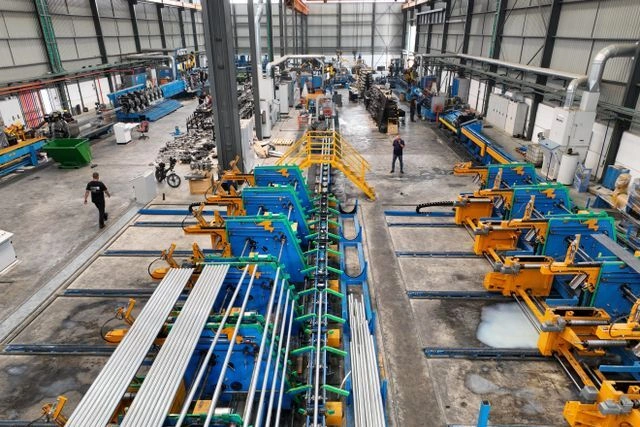
Dua produsen pipa stainless membeli bahan antara dari pemasok Indonesia yang sama untuk pasar Uni Eropa. Kesamaan pemasok itu belum menjamin kesamaan eksposur biaya karbon. Dalam simulasi CBAM ini, pipa asal Indonesia menghadapi eksposur sertifikat 3,70 kali posisi Vietnam, dengan selisih €46.041,25 per 100 ton. Bagaimana perbedaan sebesar itu terbentuk? [2] [3] [4]
Carbon Border Adjustment Mechanism (CBAM) memperhitungkan karbon dalam barang impor Uni Eropa. Simulasi ini memakai default 2026, nilai emisi pengganti ketika data aktual tidak digunakan. Nilai tersebut tidak menunjukkan emisi aktual kedua pabrik. Analisis ini menghubungkan asal barang, bukti emisi, dan harga ekspor. [1] [2]
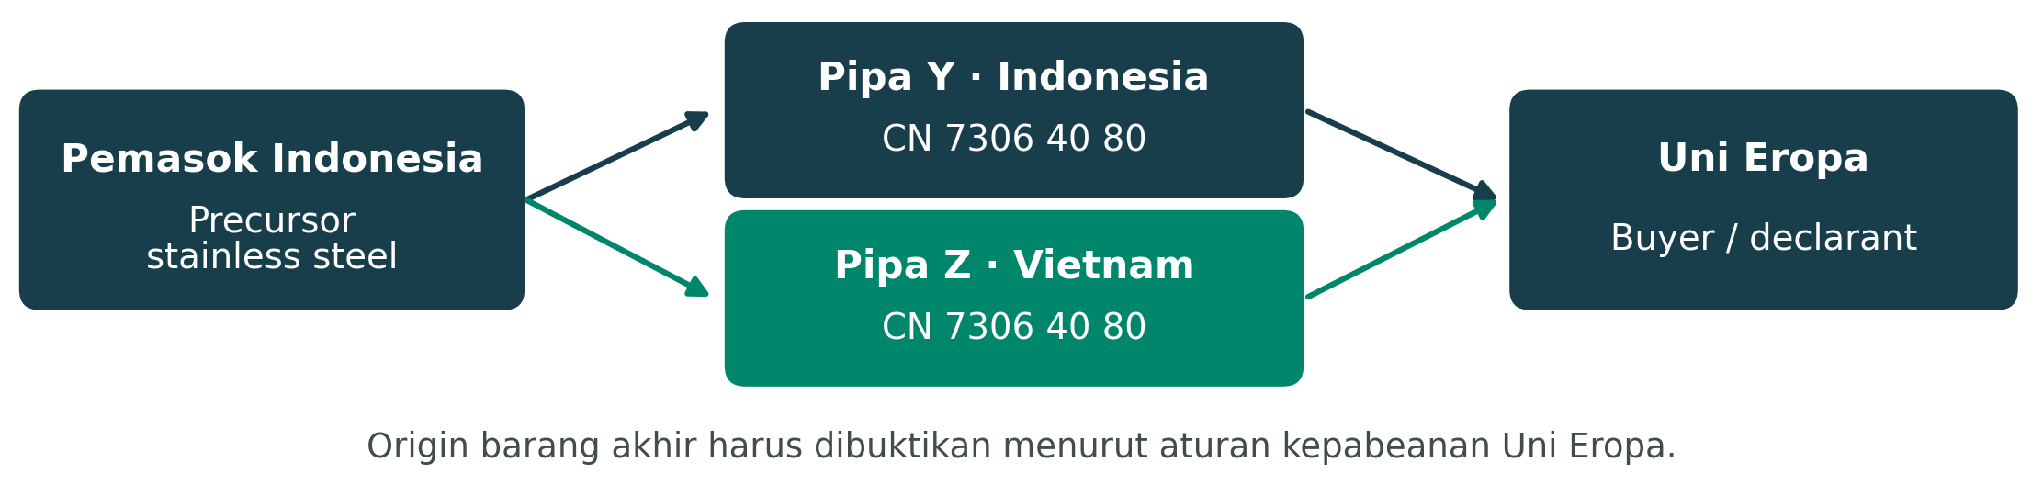
Kasus ini menelusuri produsen Y di Indonesia dan produsen Z di Vietnam yang mengolah stainless-steel precursor menjadi pipa CN 7306 40 80. Asal bahan antara tidak otomatis menentukan asal pipa akhir; pemrosesan di Vietnam pun belum otomatis memberikan origin Vietnam. [1]
1. Klasifikasi produk. Validasi CN terhadap spesifikasi dan proses. CN 7306 40 80 hanya mencakup jenis tertentu pipa stainless dilas berpenampang melingkar; periksa pengecualiannya.
2. Negara asal. Uji non-preferential origin. Kasus ini mengasumsikan pipa Y dan Z sah berorigin Indonesia dan Vietnam menurut aturan Uni Eropa. Perubahan origin mengharuskan perhitungan ulang.
3. Kelayakan bukti. Pastikan data sesuai instalasi, periode, metode, dan verifikasi. Klaim pemasok harus dapat ditelusuri ke barang akhir serta memenuhi jalur perhitungan yang dipilih.
Default merupakan nilai pengganti ketika data aktual tidak digunakan. Untuk CN ini, nilai dasar direct embedded emissions Indonesia 8,670 dan Vietnam 3,110 tCO₂e/t. Mark-up 10% menghasilkan default 2026 sebesar 9,537 dan 3,421 tCO₂e/t. Perbedaan 2,79 kali ini adalah perbandingan nilai regulasi, bukan peringkat kinerja pabrik. [2]
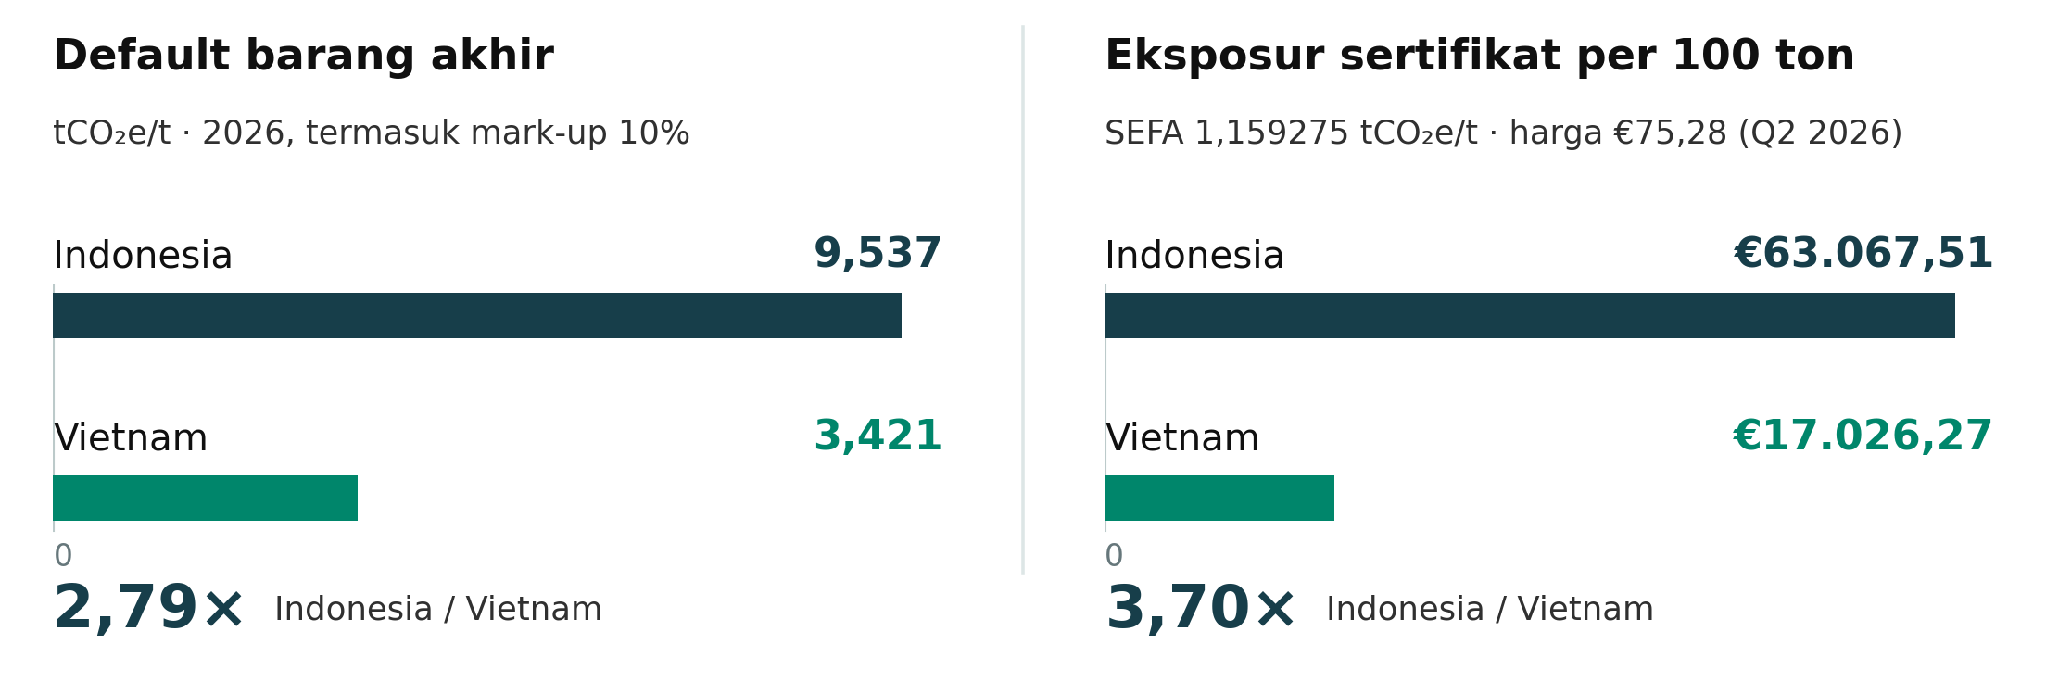
Jumlah sertifikat memperhitungkan specific embedded free allocation atau SEFA, penyesuaian per ton yang mencerminkan alokasi gratis EU ETS. Untuk jalur default kasus ini, benchmark Column B 1,189 dikalikan faktor CBAM 97,5% dan faktor koreksi lintas sektor 100%. [3]
SEFA = 1,189 × 97,5% × 100% = 1,159275 tCO₂e/t
Simulasi memakai 100 ton produk, periode pelaporan produksi 2026, impor Q2 2026, harga sertifikat €75,28, dan tanpa pengurangan harga karbon yang memenuhi syarat. Importer diasumsikan melampaui ambang kumulatif 50 ton per tahun kalender untuk barang tercakup; ambang ini bukan jatah bebas atas 50 ton pertama. [1] [4] [5]
Biaya (€) = 100 × max(0; DV − 1,159275) × 75,28
*DV adalah default barang akhir. Basis emisi kasus besi dan baja ini adalah direct embedded emissions. Hasil setelah SEFA ialah 8,377725 sertifikat/t untuk Indonesia dan 2,261725 untuk Vietnam. Selisih dihitung sebelum pembulatan.
Selisih €46.041,25 per 100 ton atau €460,41 per ton produk.
Mengurangkan SEFA yang sama mengurangi posisi Vietnam secara proporsional lebih besar. Karena itu, rasio biaya menjadi 3,70 kali, meskipun rasio default hanya 2,79 kali. Selama kedua posisi bersih tetap positif, SEFA tersebut saling meniadakan dalam perhitungan selisih nominal.
Dalam kondisi itu, selisih biaya sama dengan 100 × (9,537 − 3,421) × harga sertifikat. Setiap kenaikan harga €10/tCO₂e memperbesar gap €6.116 per 100 ton. Ini sensitivitas skenario, bukan prediksi harga. Mengalikan seluruh emisi dengan 2,5% bukan pengganti perhitungan SEFA. [3] [4]
Dokumen awal pemasok menunjukkan klaim direct specific embedded emissions atau SEE untuk precursor. Nilai itu belum dapat diperlakukan sebagai verified SEE pipa akhir. Pipa merupakan complex good: emisi proses akhir yang relevan harus dihubungkan dengan embedded emissions precursor yang digunakan dan jumlah produk yang dihasilkan. [5] [7]
Tim perlu merekonsiliasi bahan masuk, stok, scrap, rework, dan output. Yield yang berubah dapat mengubah intensitas per ton; perlakuan scrap dan alokasi harus mengikuti metodologi agar emisi tidak dihitung ganda. Periode dan bukti verifikasi perlu cocok. Membandingkan angka precursor dengan default pipa tanpa menyamakan batas perhitungan dapat menghasilkan kesimpulan komersial yang keliru. [5] [7]
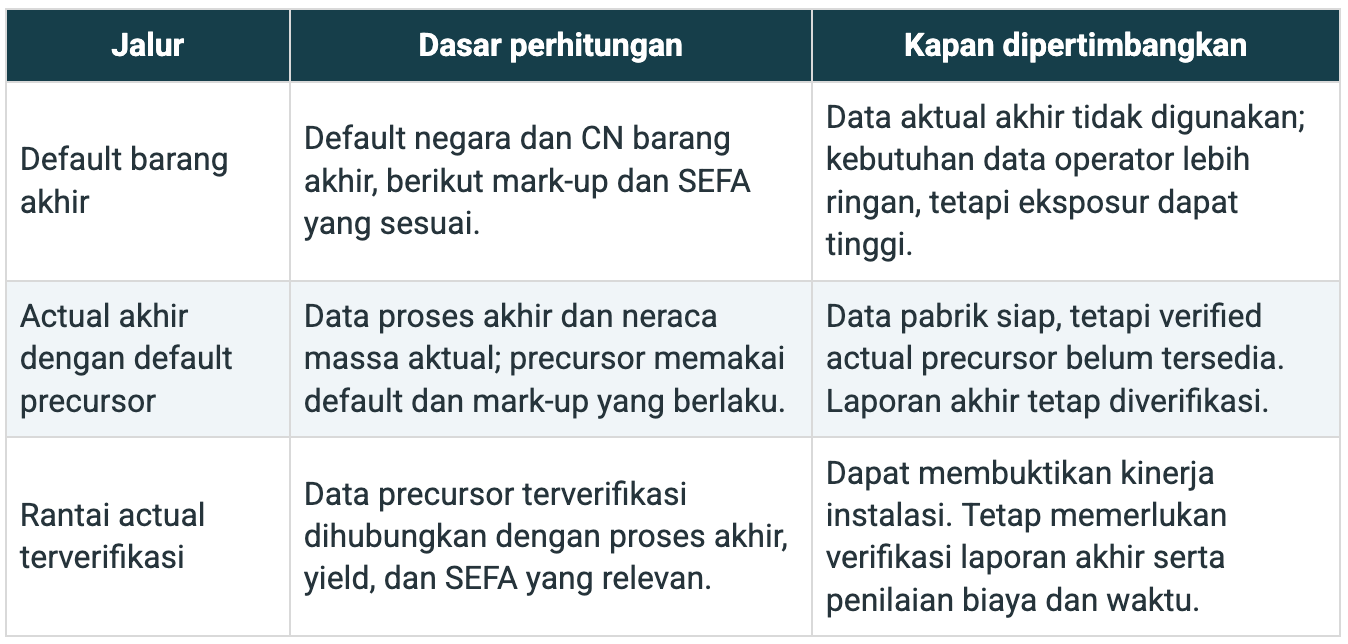
Jalur actual tidak otomatis lebih murah. SEFA harus dihitung sesuai jalurnya; jangan memindahkan SEFA default begitu saja ke model actual. Perubahan default, benchmark, periode, dan harga juga perlu diperbarui sebelum model dipakai untuk transaksi berikutnya. [3] [5] [6]
Nilai perbaikan data terletak pada perubahan sertifikat bersih per ton, setelah SEFA masing-masing jalur dan batas minimum nol. Pada harga Q2 2026, perbaikan posisi sebesar 1 tCO₂e/t setara pengurangan eksposur bruto €75,28/t produk. Kalikan dengan volume relevan, lalu bandingkan dengan biaya data, verifikasi, premium bahan baku, dan perubahan operasi. Penghematan bersih baru ada jika manfaatnya melampaui biaya tambahan. [3] [4] [6]
Manfaat bruto = volume × harga sertifikat × perbaikan posisi bersih
*Ilustrasi tanpa pengurangan harga karbon. Untuk beberapa kuartal atau harga, hitung per kelompok lalu jumlahkan. Biaya tambahan tetap harus dikurangkan.
Kewajiban penyerahan sertifikat berada pada authorised CBAM declarant. Namun, pembeli dapat meneruskan dampaknya melalui negosiasi harga dan kontrak. Karena itu, tim sustainability perlu bekerja bersama produksi, procurement, finance, sales, dan legal untuk menilai total biaya sampai tujuan atau landed cost, bukan berhenti pada intensitas emisi. [1]
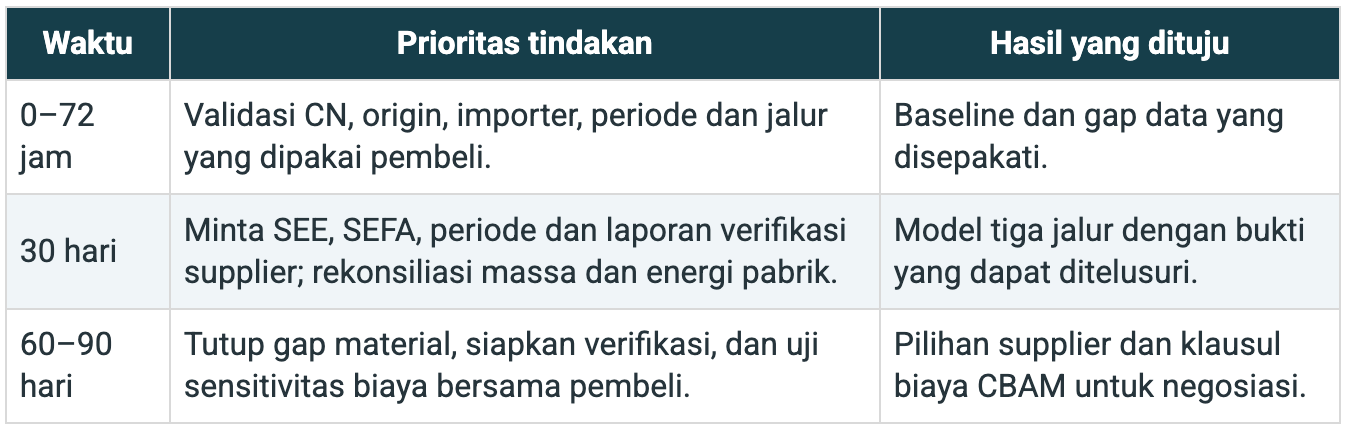
Pelajaran utamanya: kualitas bukti menentukan opsi, tetapi keekonomian menentukan keputusan. Kontrak perlu menjelaskan kewajiban data, keterlambatan, perubahan metode, dan pembagian biaya. Perbaikan dokumentasi dapat mengubah posisi regulasi tanpa menurunkan emisi fisik; penurunan emisi tetap memerlukan perbaikan yield, proses, atau sumber precursor. Pisahkan kedua manfaat itu ketika menyusun target dan klaim dekarbonisasi.
Analisis berbasis kasus anonim dan simulasi, bukan audit komparatif kedua pabrik. Angka serta rujukan diperiksa per 20 September 2026. Harga Q2 bukan harga tetap tahunan. Biaya pembuktian data dan pengaturan kontrak belum masuk hasil €46.041,25.
[1] Regulation 2023/956 terkonsolidasi • Pasal 2, 2a, 22; Lampiran VII.
[2] Regulation 2025/2621; koreksi 2026/1740 • Default CN 7306 40 80.
[3] Regulation 2025/2620; Decision 2026/1862 • Benchmark dan CSCF.
[4] Komisi Eropa • Harga sertifikat Q2 2026 sebesar €75,28.
[5] EC Guidance No 3 • Bagian 4.9.2 dan 4.10.1; emisi, precursor dan periode.
[6] EC Guidance No 4 • Bagian 2.2; perhitungan alokasi gratis.
[7] EC Guidance No 5d • Metodologi sektor besi dan baja, Agustus 2026.
Berapa margin ekspor Anda yang bergantung pada angka yang belum dapat dibuktikan? Verval membantu menguji default versus actual, menyusun mass–energy balance dan kebutuhan bukti, serta menilai pilihan supplier dan implikasi kontraknya. Diskusi dimulai dari empat informasi, yakni CN produk, negara asal, volume ekspor, dan status data emisi. Dari sana, ruang lingkup diagnosis dan prioritas kerja dapat ditetapkan sesuai kebutuhan perusahaan.